미용실·의류소매업 세무 실무: 간이과세 1억 400만 원 상향과 초기 인테리어 매입세액 환급을 위한 간이과세 포기 전략
1. 1억 400만 원 간이과세 기준 개정과 일반과세자 세부담 핵심 비교
부가가치세법 시행령 개정으로 소상공인의 세부담 완화를 위해 간이과세 적용 기준금액이 종전 8,000만 원에서 연간 공급대가 '1억 400만 원'으로 대폭 상향되었습니다. 단, 연 매출 4,800만 원 이상 1억 400만 원 미만 사업자는 세금계산서 발급 의무가 유지되며, 연간 공급대가가 4,800만 원 미만인 영세 사업자는 부가가치세 납부의무가 전액 면제됩니다.
일반과세자는 매출세액(공급가액의 10%)에서 매입세액(세금계산서상 세액 10%)을 뺀 차액을 납부하는 반면, 간이과세자는 총 공급대가(매출)에 업종별 부가가치율(미용업 및 소매업 15~30%)을 곱한 뒤 10%의 세율을 적용하므로 통상 매출 대비 납부세액이 1.5%~3% 수준에 불과합니다. 그러나 간이과세자는 매입액에 부가가치율을 곱한 0.5% 상당액만 공제받을 수 있으며, 매입이 매출을 초과하더라도 국세청으로부터 '환급(마이너스 세액 환급)'을 일체 받을 수 없다는 치명적인 한계가 존재합니다.
2. 초기 인테리어·시설비 부가세 조기환급을 위한 간이과세 포기 신고 실무
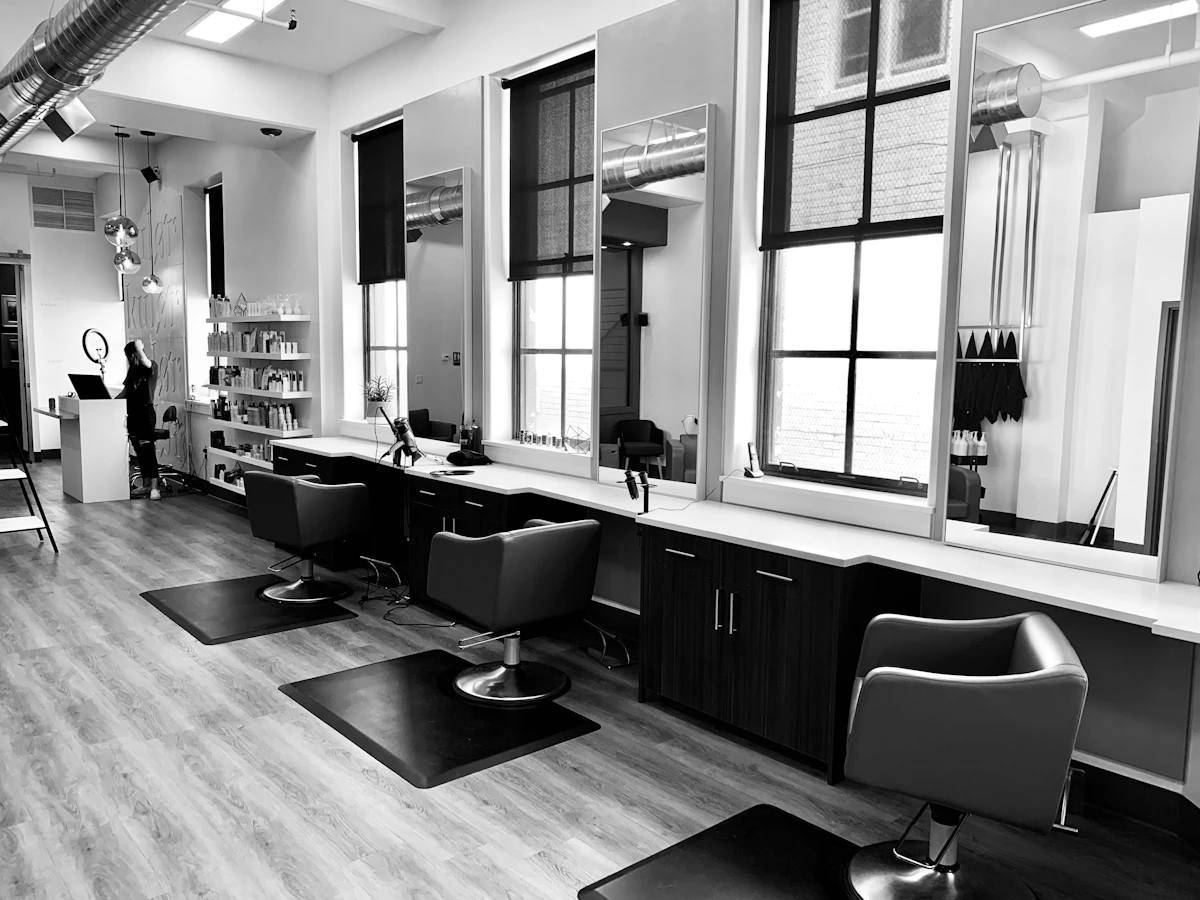
미용실이나 의류 매장은 오픈 시 인테리어 시공비, 샴푸대·미용 기기 구매, 초도 매장 집기 마련 등으로 수천만 원에서 수억 원의 초기 자금이 집중 투입됩니다. 예를 들어 매장 인테리어 공사비로 5,000만 원(부가가치세 500만 원 별도)의 세금계산서를 수취했을 때, 일반과세자라면 부가가치세 500만 원을 국세청으로부터 전액 '조기 환급'받아 초기 운영 자금으로 요긴하게 재투자할 수 있습니다. 반면 간이과세자로 남아 있다면 환급금이 전혀 발생하지 않아 500만 원의 현금 유동성을 그대로 상실하게 됩니다.
따라서 시설비 지출이 큰 신규 창업자는 사업자등록 시 처음부터 일반과세자를 선택하거나, 이미 간이과세자로 등록되었더라도 적용받고자 하는 달의 전월 말일까지 관할 세무서에 '간이과세 포기 신고서'를 제출해야 합니다. 다만 세법상 간이과세를 포기한 사업자는 포기한 날이 속하는 과세기간부터 '3년이 되는 날이 속하는 과세기간'까지는 매출이 1억 400만 원에 미달하더라도 다시 간이과세자로 돌아갈 수 없습니다. 따라서 초기 1회성 환급액과 향후 3년간 일반과세자로서 추가 부담할 매출 부가가치세를 정밀하게 비교 형량하여 결정해야 합니다.
3. 정평세무컨설팅 맞춤 솔루션 안내
정평세무컨설팅은 수많은 뷰티 헤어숍과 패션 소매 매장의 창업 세무를 성공적으로 이끌어 온 이민우 회계사가 직접 맞춤 과세 유형 컨설팅을 제공합니다. 상가 계약 및 인테리어 착공 전 총 견적서와 예상 매출액을 바탕으로 '간이과세 유지 vs 포기 시 3개년 세부담 시뮬레이션 리포트'를 도출해 드립니다.
더불어 스마트 기장 솔루션 '기장팩토리'를 연동하여 카드 단말기와 네이버 예약 결제 매출을 실시간 집계하고, 헤어 디자이너별 3.3% 프리랜서 원천징수 신고와 종합소득세 단순·기준경비율 판정을 체계적으로 관리합니다. 창업 소상공인의 안전한 초기 부가세 환급과 절세 설계는 정평 공식 상담 채널을 통해 즉시 확인하실 수 있습니다.
정평세무컨설팅 전문 상담 & 바로가기 링크
원하시는 항목을 클릭하시면 공식 안내 채널로 연결됩니다 (새창 열기)
1️⃣ B2B 공식 업무제휴 제안
대형 플랫폼사, 프랜차이즈 본부, 협회 대상 제휴 접수 창구입니다.
2️⃣ 빠른 간이 세무 상담 신청
쇼핑몰 셀러, 소상공인, 개인/법인 사업자를 위한 맞춤형 상담 접수입니다.